SOBRE A INSTITUIÇÃO

Uma escola de tributação, no sentido mais amplo do termo

A ESTB compreende a tributação para além de suas dimensões jurídica e técnica, como um campo conectado à Economia, à Ciência Política, à Administração Pública e ao debate internacional.

Uma instituição dedicada à formação e à produção de conhecimento, orientada por uma perspectiva plural, multidisciplinar e atenta às transformações do campo tributário.

Sobre nós

A Escola Superior de Tributação de Brasília

A ESTB nasceu da convicção de que compreender a tributação exige um olhar mais amplo sobre o fenômeno tributário e suas relações com a sociedade.

A Escola articula Direito, Economia, Ciência Política, História e outras áreas do conhecimento em uma perspectiva plural e multidisciplinar, unindo excelência acadêmica, análise crítica e atenção às transformações do debate tributário no Brasil e no mundo.

Missão

Promover um ensino tributário de excelência, profundo e abrangente, preservando a integridade do discurso tributário e prezando por sua utilidade no atendimento das demandas sociais.

Visão

Ser a principal instituição de ensino superior do Brasil no campo tributário brasileiro e internacional, e uma das cinco referências internacionais mais importantes em tributação e digitalização da economia.

Valores

  • Autoridade
  • Tradição
  • Pluralidade
  • Excelência
  • Virtude

histórico

Uma trajetória em construção

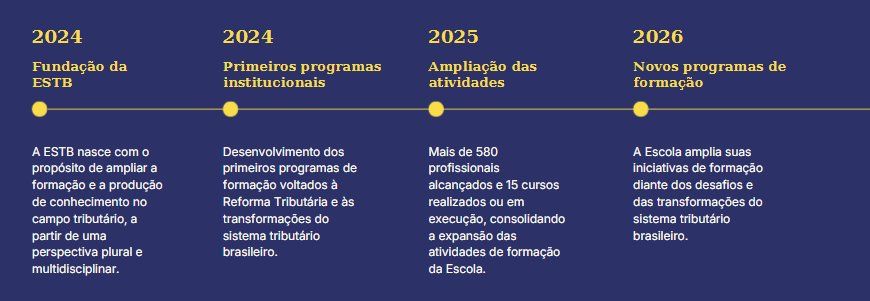
Desde sua fundação, a ESTB amplia sua atuação em formação e produção de conhecimento no campo tributário.
Manifesto ESTB

"Tributação é assunto de jurista."

Essa crença está bastante cristalizada no Brasil — e é exatamente o que a ESTB existe para desafiar.

reducionismo jurídico

A tributação vista só como regra

O papel do tributarista se limita ao de analista ou comentador, reforçando a ideia de que a tributação surge apenas da norma — o que causa uma profunda desconexão com a realidade social.

ISOLACIONISMO JURÍDICO

Um debate fechado em si mesmo

Entre os juristas brasileiros, é comum não ter outros referenciais além dos nacionais, ignorando um rico universo de experiências jurídicas que empobrece o debate tributário.

positivismo jurídico

A prevalência de uma visão limitante

Essa hegemonia traz consigo atitudes que restringem o olhar sobre a tributação — um fenômeno tão peculiar que, pela sua complexidade social e histórica, merece um tratamento à altura.

estrutura

Como a ESTB se organiza

Coordenação Acadêmica

Responsável pela orientação acadêmica, qualidade dos conteúdos, seleção do corpo docente e desenvolvimento das atividades de formação.

Corpo Docente

Profissionais com sólida formação acadêmica e diferentes trajetórias no campo tributário, reunindo experiência, pesquisa e pluralidade de perspectivas.

Núcleo de Pesquisa

Produção e difusão de conhecimento sobre tributação, por meio de pesquisas, artigos, publicações e outras iniciativas de produção intelectual.

Relacionamento Institucional

Articulação com organizações públicas e privadas para o desenvolvimento de iniciativas de formação, conhecimento e diálogo no campo tributário.

CONTATO INSTITUCIONAL

Construa uma iniciativa com a ESTB

Entre em contato para conhecer as possibilidades de formação e iniciativas institucionais desenvolvidas pela ESTB.

"Tributação é assunto de jurista."

Essa crença está bastante cristalizada no Brasil. É como se a tributação tivesse origem em leis, acórdãos e normas constitucionais. Outros profissionais até podem lidar com a tributação, mas apenas aplicando aquilo que os juristas conceberam .

A possibilidade de se pensar e discutir tributação parece impossível fora do território jurídico. Esse privilégio é reservado aos poucos que dominam os jargões e sabem decifrar os tecnicismos.

Essa situação possui três causas .

Em primeiro lugar, o reducionismo jurídico. A tributação é vista apenas como um conjunto de regras, e o papel do tributarista se limita ao de analista ou comentador. Essa visão abstrata reforça a ideia de que a tributação surge da norma, causando uma profunda desconexão do tributarista com a realidade social.

Em segundo lugar, o isolacionismo jurídico. Entre os juristas brasileiros, é comum não ter outros referenciais além dos nacionais. Ignora-se todo um rico universo de experiências e culturas jurídicas das quais é possível aprender algo. Isso empobrece o debate tributário e impede a criatividade jurídica.

Em terceiro lugar, a prevalência do positivismo jurídico . Essa hegemonia traz consigo uma série de atitudes limitantes. Isso é problemático quando tratamos de um fenômeno tão peculiar quanto a tributação — que, por sua complexidade social e histórica, merece um tratamento à altura.

E se a prática tributária é assim, o mesmo acontece com o ensino.

Os grandes centros dedicados à tributação no Brasil são dominados por acadêmicos e juristas, sobretudo advogados, que foram formados nesses termos. Assim, esses centros não produzem conhecimento sobre o fenômeno tributário, mas acabam reproduzindo uma determinada mentalidade que está profundamente enraizada em nossa cultura jurídica.

Isso afeta a qualidade da formação dos profissionais que atuam com tributação. Incentivados a aderir a uma visão tributária reforçada há décadas, eles não conseguem ter um entendimento profundo de muitas questões historicamente centrais para o debate tributário . Assim, não conseguem realizar um trabalho mais assertivo e de maior impacto .

A tributação é um assunto importante demais para ser exclusiva de juristas. Foi essa certeza que fez nascer a Escola Superior de Tributação de Brasília.

Nossa missão é resgatar a tributação desse confinamento que já dura tanto tempo. Para isso, são necessárias três atitudes.

Primeiro, uma atitude realista. A tributação é um fenômeno multifacetado que possui um aspecto normativo importante, mas que não se limita a ele. É preciso reconhecer a existência de um campo tributário — um território formado pela interação entre atores diversos, onde práticas discursivas e relações de poder são construídas. E um componente importante dessa atitude realista é a contribuição que o funcionalismo público pode oferecer sobre a tributação.

Segundo, uma atitude plural. Reduzir a tributação a seus aspectos normativos impede a compreensão desse fenômeno com profundidade. Por isso, é fundamental integrar outros campos do conhecimento ao estudo tributário — como História, Economia, Contabilidade, Sociologia, Relações Internacionais e Ciência Política.

Terceiro, uma atitude criativa. A mera repetição de categorias intelectuais já cristalizadas produz raciocínios tautológicos — o contrário do que se espera de uma atividade intelectual autêntica. É preciso pôr à prova os axiomas do discurso tributário brasileiro, a partir de uma análise honesta e corajosa, para construir novas categorias intelectuais mais próximas da realidade social .

O que buscamos com a adoção dessas atitudes é formar os melhores profissionais do campo tributário com um ensino de excelência, multidisciplinar e com vocação internacional. Desejamos que tenham uma percepção mais ampla e profunda sobre o fenômeno tributário e, dessa forma, façam um trabalho de maior pertinência e valor para o mercado, o Estado e a sociedade.

Mas nós queremos mais do que formar profissionais de ponta.

Queremos desenvolver um discurso tributário mais dinâmico e realista trazendo um olhar diferente, inspirado por outras tradições jurídicas.

Queremos desenvolver um pensamento tributário que, tendo profunda conexão com a nossa realidade social, consiga dialogar com outras culturas tributárias pelo mundo.

Queremos concretizar a vocação do Brasil como ator de grande relevância nos debates tributários internacionais.